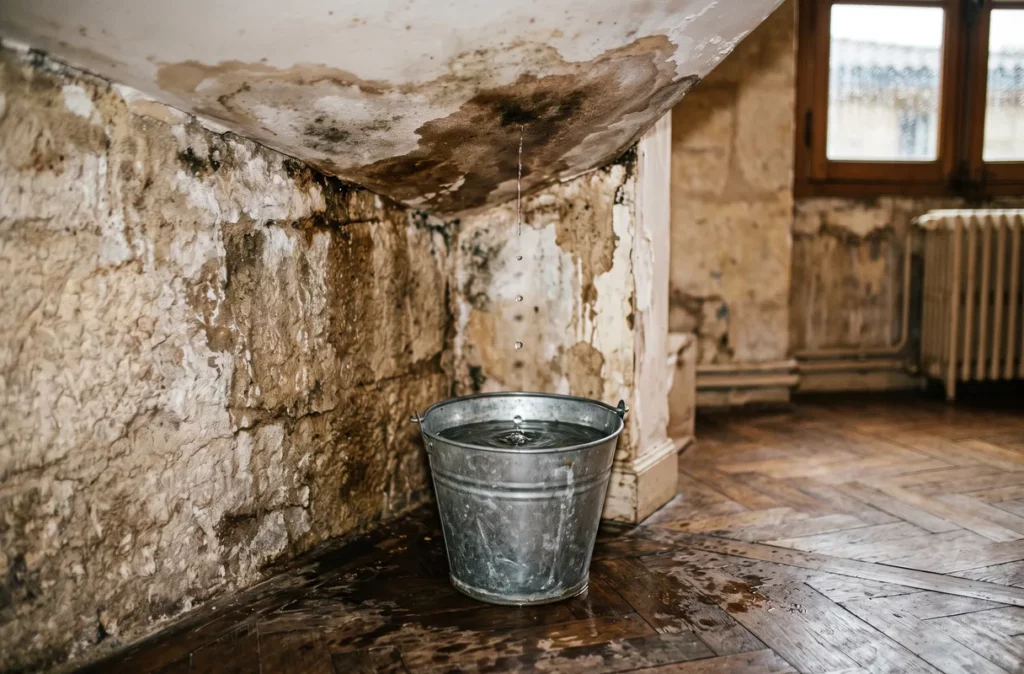
Une infiltration d’eau révèle un dommage, mais pas nécessairement son responsable. Toiture, canalisation, terrasse, partie commune ou travaux privatifs peuvent être en cause : l’origine doit être identifiée avant de réclamer une indemnisation.
La question du paiement se pose d’ailleurs à deux niveaux : qui doit supprimer la cause de l’infiltration, et qui doit indemniser les dégâts causés dans le logement touché. Les deux réponses ne désignent pas toujours la même personne.
Quels gestes accomplir sans effacer les preuves ?
La priorité est de mettre en place les mesures conservatoires nécessaires sans détruire les éléments utiles à l’expertise. Couper l’arrivée d’eau, bâcher une toiture ou faire intervenir une entreprise de recherche de fuite limite l’aggravation du sinistre, mais chaque intervention mérite d’être précédée de photographies horodatées.
Les matériaux déposés, comme un joint dégradé ou un tronçon de canalisation, sont à conserver. Le sinistre doit également être déclaré à l’assureur dans le délai prévu au contrat et signalé au syndic lorsque l’immeuble est en copropriété.
D’où vient l’eau et que faut-il réparer ?
Il faut également faire rechercher l’origine de l’eau et distinguer dommage, cause du dommage et travaux de remise en état. Une tache au plafond, un parquet gonflé ou des peintures cloquées constituent le dommage ; un relevé d’étanchéité défaillant ou un joint de douche usé en est la cause. Le rapport de recherche de fuite devient alors une pièce centrale. Réparer les embellissements sans traiter la cause expose à voir le désordre réapparaître.
Qui peut être tenu de réparer ?
Il faut ensuite identifier les intervenants : vendeur, constructeur, entreprise, syndic, voisin, assureur ou service public selon la situation. Lorsque l’eau provient d’une partie commune, comme la toiture ou une colonne d’évacuation, la responsabilité du syndicat des copropriétaires est en principe recherchée. Une fuite sur une installation privative renvoie plutôt au copropriétaire ou à l’occupant concerné, tandis que des travaux récents orientent vers l’entreprise qui les a réalisés et son assureur.
Si le logement vient d’être acheté, l’acte de vente et les procès-verbaux d’assemblée générale peuvent révéler que le problème était connu avant la signature.
Exemple concret
Après de fortes pluies, de l’eau traverse le plafond d’un appartement. Le copropriétaire du dessus invoque la toiture, tandis que le syndic évoque une canalisation privative. Avant de réclamer le coût des travaux à l’un ou à l’autre, il faut identifier la cause exacte, la partie d’immeuble concernée et les responsabilités. Un constat ou une expertise peut éviter un contentieux engagé contre le mauvais interlocuteur.
Quelles garanties et quelle expertise mobiliser ?
Reste à vérifier les garanties mobilisables et à organiser, si nécessaire, une expertise contradictoire ou judiciaire. L’assurance habitation, celle de l’immeuble, l’assurance dommages-ouvrage ou la garantie décennale du constructeur, selon la date des travaux, n’obéissent pas aux mêmes conditions.
Les conventions conclues entre assureurs pour les dégâts des eaux organisent la gestion du sinistre entre eux, sans lier les personnes lésées ni trancher les responsabilités. Lorsque les positions divergent, une expertise amiable réunissant tous les intéressés, ou à défaut une expertise ordonnée par le juge, vise à établir l’origine du sinistre à l’égard de chacun.
Ce qu’il faut avoir en tête
Le devis de réparation ne prouve pas à lui seul la responsabilité. Il faut relier techniquement le désordre à une cause et juridiquement cette cause à une personne tenue de la réparer.
À lire également : Expertise judiciaire avant un procès : comment utiliser l’article 145 du Code de procédure civile ?.
L’accompagnement de Juris Terra
Juris Terra assiste copropriétaires, propriétaires, bailleurs et acquéreurs confrontés à une infiltration, des échanges avec les assureurs jusqu’à l’expertise et, si nécessaire, la procédure. La voie amiable avec les responsables et leurs assureurs est explorée en premier lorsqu’elle est réaliste, afin d’épargner à la personne qui subit les dégâts un litige plus long que nécessaire.
Pour un premier échange sur votre dossier, contactez le cabinet.